Carga tributária e o papel do Judiciário
Raquel Cavalcanti Ramos Machado*
Em reunião realizada em 13/04/04 com o presidente Lula, os empresários requereram formalmente a redução da carga tributária. Solicitaram notadamente a redução da COFINS e do PIS, pois, como afirmaram, o aumento recente nas alíquotas de tais tributos, mesmo com a “não-cumulatividade” implantada, representou considerável elevação da carga tributária.
É pouco provável que alguém conteste a justeza do pleito dos empresários. Não se ignora que muitas empresas estão encerrando suas atividades por não conseguirem assumir todas as obrigações tributárias. E muitas das que conseguem não geram lucro para os sócios, pois a receita é quase toda comprometida com o pagamento de tributos. Por vezes, é mais lucrativo empregar no mercado financeiro o valor que se utilizaria na realização de uma empreitada empresarial.
Por outro lado, é improvável que o Governo, diante das metas que tem a cumprir com o FMI, venha realmente a reduzir a carga tributária, possibilitando um maior desenvolvimento da economia. Pode até reduzir a COFINS, como anunciado, para alguns poucos setores da economia, mas de acordo com a Lei de Diretrizes Orçamentárias já enviada ao Congresso pelo Governo, a carga tributária em 2005 será maior que em 2004 - Gazeta Mercantil de 19/04. É certo que a redução dos ônus tributários poderia até mesmo implicar um aumento da arrecadação pois, como diagnostica a lei de Lafer, quanto maior a carga tributária, maior é a tendência dos contribuintes a procurarem dela escapar. Certo também é que quanto mais justa e realizável é a carga, maior é a tendência dos contribuintes de a ela se submeterem. Prova disso, aliás, é o fato de que o REFIS, que concedeu melhores condições para pagamentos de débitos tributários em atraso, propiciou um significativo aumento na arrecadação. O Governo, todavia, não está a agir com a serenidade necessária para reduzir um pouco os tributos no presente a fim de gerar maior arrecadação no futuro.
Seja como for, importa observar que a realidade poderia ser diferente se o Poder Judiciário fosse mais enérgico na aplicação dos valores consagrados na Constituição e garantisse, p.ex., a eficácia da norma constitucional que determina o respeito à capacidade econômica dos contribuintes.
Diante de julgamentos sobre a validade de majorações anteriores da COFINS (que, inicialmente, era de 0,5%, e hoje é de 7,6%), alguns membros do Judiciário mostraram-se bastante formais e nem sequer examinaram a questão relativa à violação ao princípio da capacidade contributiva, outros examinaram e entenderam não haver violação ao princípio. Recentemente, o STJ, apesar de haver declarado a invalidade do aumento na COFINS ocorrido em 1998, fê-lo apenas por vislumbrar vícios formais na lei, e ainda assim o julgamento não foi unânime. A COFINS é talvez o tributo que mais pese no “orçamento” das empresas. Realmente, mesmo sem considerar sua majoração mais recente e a mudança no seu critério de recolhimento, não se pode ignorar que a COFINS, por onerar incondicionalmente a receita, representa ônus que consome grande parte, ou mesmo todo, o rendimento de uma empresa. Em uma atividade cuja margem de lucro é de 5%, a COFINS, pela alíquota de 3%, já confiscava mais de 50% do resultado correspondente. Como é possível, diante dessa realidade, não considerar eventual desprezo à capacidade contributiva?
Passados mais de 10 anos da existência da Constituição de 1988, é mais do que chegado o momento de o Judiciário refletir sobre seu papel social, sobre seu poder de fazer com que a ordem assegurada pela Carta Magna coincida com a ordem efetiva e praticamente observada na sociedade. Não é possível, realmente, que num Estado Democrático de Direito os cidadãos tenham como única saída para ver respeitada a Constituição o apelo à boa vontade política do chefe do Executivo. É preciso, pois, que os julgadores munam-se de mais determinação para, independentemente do modo e do que disponham as leis, aplicarem diretamente a Constituição.
_______________
* Advogada em Fortaleza/Ce Membro do Instituto Cearense de Estudos Tributários – ICET e da Comissão de Estudos Tributários da OAB/Ce

______________________
"Cabe observar, que a excessiva tributação sobre o consumo comprime a demanda e inibe a produção no país trazendo impactos diretos sobre a economia, reduzindo o consumo das famílias de rendas média e baixa. O consumo das famílias caiu 4% em termos reais, no período de 1996 a 2002, enquanto a Carga Tributária sobre consumo subiu 27% (ver gráfico 1)."*
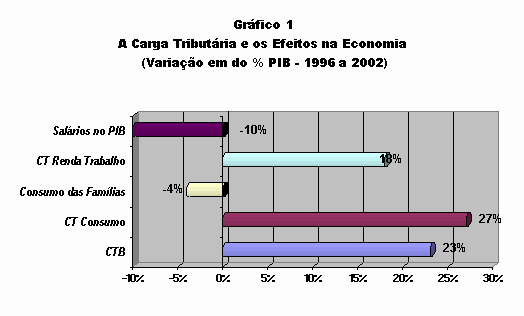
* UNAFISCO SINDICAL - Sindicato Nacional dos Auditores-Fiscais da Receita Federal .
_________________________
________________________________________